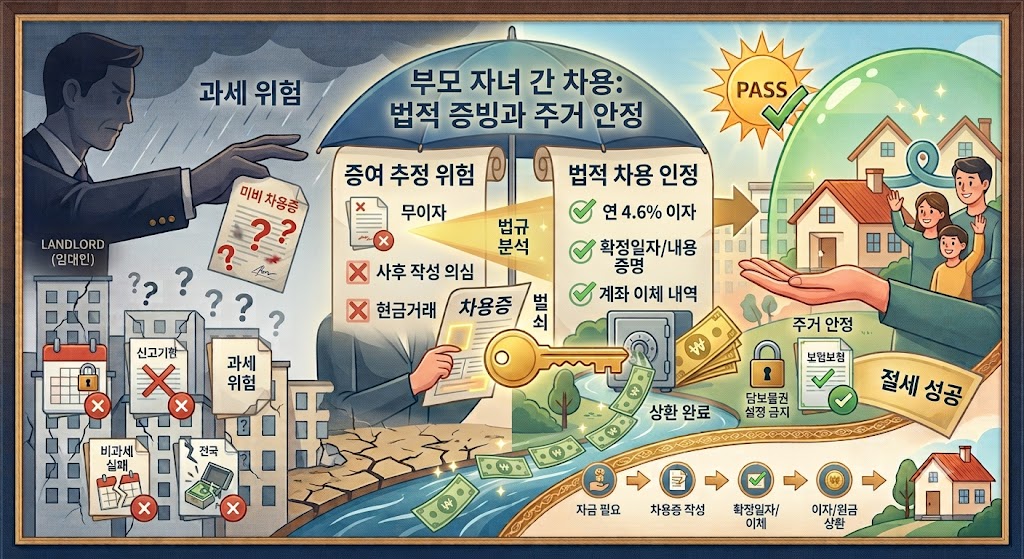
부모와 자녀 간에 큰돈을 주고받을 때 가장 주의해야 할 세금 문제는 ‘증여세’입니다. 국세청에서는 직계존비속 간의 금전 거래를 원칙적으로 ‘증여’로 추정합니다. 하지만 정식으로 차용증(금전소비대차계약서)을 작성하고 원금과 이자를 상환한 실적이 있다면 원활한 차용 거래로 인정받아 증여세 폭탄을 피할 수 있습니다.
국세청이 인정하는 부모 자녀 간 차용증 작성 방법, 적정 법정 이자율 계산법, 차용증 표준 양식, 그리고 실질적인 세무 조사 대비 팁을 체계적으로 정리해 드립니다.
1. 부모 자녀 간 차용 거래 시 ‘증여’로 오인받는 이유
상속세 및 증여세법에 따르면 배우자나 직계존비속 간에 이루어진 금전 거래는 원칙적으로 증여로 추정합니다. 형식적으로 차용증만 작성해 두고 이자나 원금을 실제로 주고받은 내역이 없거나, 이자율이 지나치게 낮으면 국세청 세무조사 시 증여로 판단되어 과세 대상이 됩니다.
[국세청 판단 기준]
• 형식적 차용증 + 실제 원리금 이체 내역 없음 ➔ 증여로 과세
• 차용증 작성 + 정기적인 이자/원금 계좌 이체 ➔ 차용 거래로 인정
2. 법정 적정 이자율(연 4.6%)과 무이자 차용 기준
국세청이 정한 당사자 간 금전대차 거래의 법정 적정 이자율은 연 4.6%입니다.
① 연 4.6%보다 적게 주거나 무이자로 빌릴 수 있는 기준 (연 1,000만 원 법칙)
세법상 적정 이자율(연 4.6%)로 계산한 이자 금액과 실제 지급한 이자 금액의 차액이 연간 1,000만 원 미만인 경우에는 그 차액에 대해 증여세를 부과하지 않습니다.
- 무이자 차용 가능 한도 계산:$$1,000\text{만 원} \div 4.6\% \approx 2\text{억 } 1,739\text{만 원}$$
- 결론: 약 2억 1,700만 원 이하의 금액은 원칙적으로 무이자(0%)로 차용증을 작성하더라도 이자에 대한 증여세가 발생하지 않습니다.
② 금액별 최소 이자 설정 기준
- 2억 1,700만 원 이하: 무이자 또는 연 1~2% 정도의 낮은 이율로 차용증 작성 가능 (단, 원금 상환 계획 필수)
- 2억 1,700만 원 초과: 무이자로 빌릴 경우 연 1,000만 원 초과분에 대해 증여세가 부과되므로, 차액이 1,000만 원 미만이 되도록 적정 이자율(예: 연 4.6% 또는 이에 준하는 이율)을 설정해야 합니다.
💡 주의: 이자 차액에 대한 증여세가 비과세된다고 해서 ‘원금’까지 비과세되는 것은 아닙니다. 원금은 반드시 정해진 기간 내에 자녀의 소득으로 상환해야 합니다.
3. 부모 자녀 간 차용증 표준 양식 샘플
아래 양식을 본인의 상황(원금, 이자율, 상환 방식)에 맞게 수정하여 사용하시면 됩니다.
Plaintext
[금 전 소 비 대 차 계 약 서]

대주(빌려주는 사람 - 부/모): O O O
주소: 서울특별시 OO구 OO로 123
주민등록번호: XXXXXX-1XXXXXX
연락처: 010-1234-5678

차주(빌리는 사람 - 자녀): O O O
주소: 서울특별시 OO구 OO로 456
주민등록번호: YYYYYY-2YYYYYY
연락처: 010-9876-5432

상기 대주와 차주는 다음과 같이 금전소비대차 계약을 체결한다.

제1조 (원금 및 대여일)
대주는 차주에게 금 O억 원(₩OOO,OOO,OOO)을 대여하고, 차주는 이를 수령하였다. (대여일: 2026년 O월 O일)

제2조 (이자율 및 지급 방법)
1. 이자율은 연 O.O%로 정한다.
2. 차주는 매월 O일에 이자 금 OOO,OOO원을 대주 명의의 은행 계좌(OO은행 123-456-789)로 이체하여 지급한다.

제3조 (원금 상환 방법 및 변제기)
1. 원금의 변제기일은 203X년 O월 O일로 한다.
2. 차주는 변제기일 전이라도 원금의 전부 또는 일부를 분할 상환할 수 있다.

제4조 (기한의 이익 상실)
차주가 이자 지급을 연속하여 3회 이상 지체하거나, 본 계약 조항을 위반할 경우 대주는 변제기일 전이라도 원금 전액의 상환을 청구할 수 있다.

위 계약을 증명하기 위하여 계약서 2부를 작성하고, 대주와 차주가 각각 서명 날인하여 1부씩 보관한다.

2026년 O월 O일

대주(부/모): O O O (인 또는 서명)
차주(자 녀): O O O (인 또는 서명)
4. 국세청 인정받는 차용증 작성 및 관리 팁 4가지
차용증을 작성했더라도 객관적인 증빙이 없으면 사후 작성으로 의심받을 수 있습니다. 아래 4가지 조치를 반드시 취해야 합니다.
- 작성 일자 객관화 (확정일자 또는 공증):
- 작성한 차용증을 우체국에서 내용증명으로 발송하거나, 주민센터/법원 등기소에서 확정일자를 받아 두면 작성 시점을 확실히 입증할 수 있습니다. (공증도 가능하지만 비용이 발생함)
- 반드시 계좌 이체 기록 남기기:
- 현금 거래는 피하고, 원금 입금부터 매월 이자 지급, 원금 상환까지 모두 은행 계좌 이체로 진행하세요.
- 이체 메모에 ‘O월 이자’, ‘원금 상환’ 등을 정확히 남겨두는 것이 좋습니다.
- 자녀의 소득 원천(상환 능력) 확보:
- 자녀가 소득이 전혀 없는 미성년자이거나 무직자라면 차용 거래 자체를 인정받기 어렵습니다. 자녀의 직장 소득이나 사업 소득 등 실제 상환 능력이 입증되어야 합니다.
- 비송상적인 장기 만기 피하기:
- 상환 기간을 30년, 50년 등 현실적으로 불가능한 기간으로 설정하면 편법 증여로 판단될 수 있습니다. 보통 3~10년 이내로 설정하는 것이 안전합니다.
💡 요약 및 체크포인트
| 구분 | 2억 1,700만 원 이하 | 2억 1,700만 원 초과 |
| 적정 이자율 | 무이자 가능 (원금 상환 필수) | 연 4.6% 적용 권장 (또는 차액 1,000만 원 이내 설정) |
| 필수 서류 | 차용증 작성 및 확정일자/내용증명 | 차용증 작성 및 확정일자/내용증명 |
| 핵심 이행사항 | 자녀 소득으로 주기적 원금 상환 | 매월 이자 지급 내역 + 원금 상환 내역 계좌 남기기 |
답글 남기기